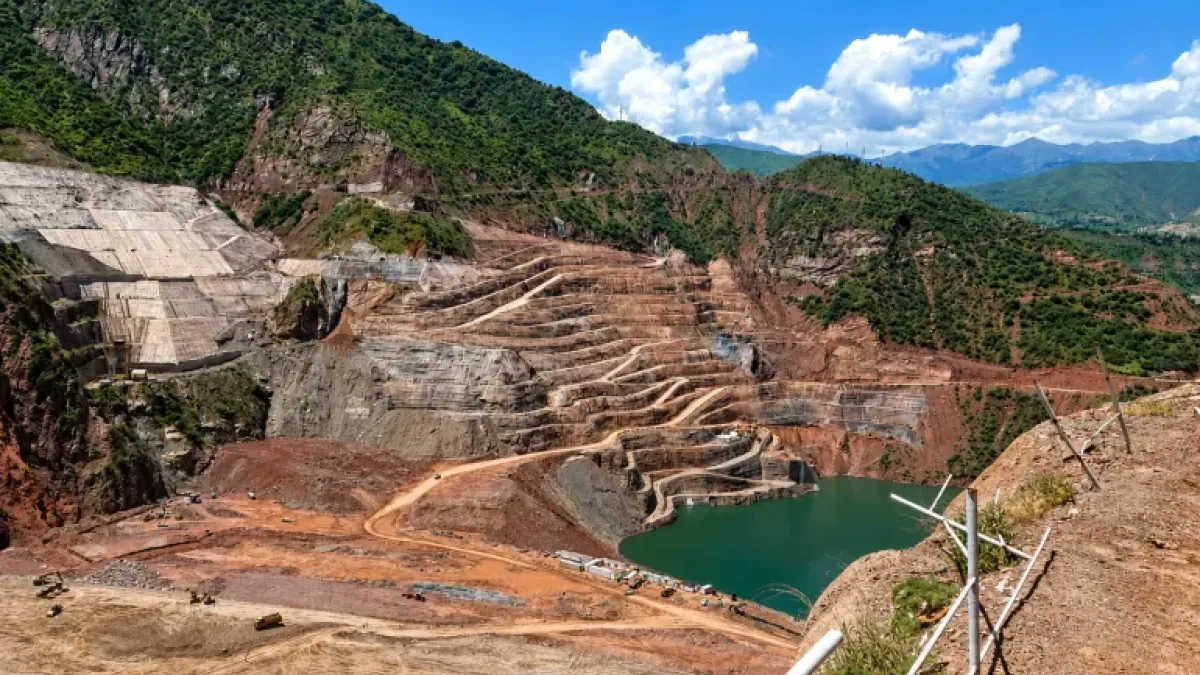
Il prodotto interno lordo del Tagikistan è cresciuto dell’8,2% su base annua nella prima metà del 2026, mentre gli investimenti in capitale fisso sono aumentati del 18,4%. Il 30 giugno, la Banca Mondiale ha approvato un’ulteriore sovvenzione di 300 milioni di dollari per la centrale idroelettrica di Rogun, il progetto di punta del governo. La rapida crescita e il nuovo sostegno multilaterale sembrano convalidare anni di investimenti guidati dallo Stato. Inoltre, acuiscono la questione centrale: il boom sta generando entrate dalle esportazioni sufficienti per far fronte agli obblighi futuri, o dipende ancora dai guadagni dei migranti e dalla spesa pubblica?
L’avvertimento è che la forte crescita del Tagikistan maschera significative vulnerabilità esterne e fiscali. Gli scintillanti dati sugli investimenti e sulla crescita mascherano un costrutto fragile: un’economia dipendente dalle rimesse, da una base ristretta di esportazioni e da società statali politicizzate sta accumulando un debito che sta diventando sempre più difficile da onorare. La Banca Mondiale classifica ancora il Tagikistan ad alto rischio di sofferenza debitoria. Ciò non significa che il default sia imminente, ma lascia poco spazio a errori di finanziamento o shock esterni.
Crescita con base stretta
La cifra relativa agli investimenti principali necessita di un’attenta lettura. Gli investimenti in capitale fisso misurano la spesa per edifici, macchinari e infrastrutture; non mostra gli investitori stranieri che si trasferiscono in Tagikistan alla ricerca di rendimenti elevati. La Banca Mondiale afferma che gli investimenti diretti esteri si sono indeboliti nel 2025 anche se la crescita ha raggiunto l’8,4%. La principale fonte di valuta estera è chiara. Secondo la Banca Mondiale, nel 2025 le rimesse ammontavano a circa il 46% del Pil, il principale motore della crescita. L’alluminio e altre esportazioni contano, ma il peso strategico di TALCO non la rende la principale fonte di valuta forte del paese. Il principale reddito esterno dell’economia proviene ancora dai lavoratori all’estero.
La percentuale della popolazione che vive al di sotto della soglia di povertà di 4,20 dollari al giorno stabilita dalla Banca Mondiale è scesa dal 55% nel 2010 a circa il 14,8% nel 2025. Le riserve di valuta estera hanno raggiunto i 5,6 miliardi di dollari, più di otto mesi di importazioni. Questi guadagni rendono l’economia più resiliente di quanto suggerisca una semplice narrazione della crisi.
Eppure gli stessi dati rivelano punti deboli. Il deficit commerciale è salito al 35% del Pil nel 2025, la produzione interna rimane limitata e i consumi delle famiglie dipendono fortemente dai redditi guadagnati all’estero. Un rallentamento in Russia o norme più restrittive sull’immigrazione potrebbero quindi indebolire contemporaneamente la domanda interna e la bilancia dei pagamenti.
Il caso di Rogun
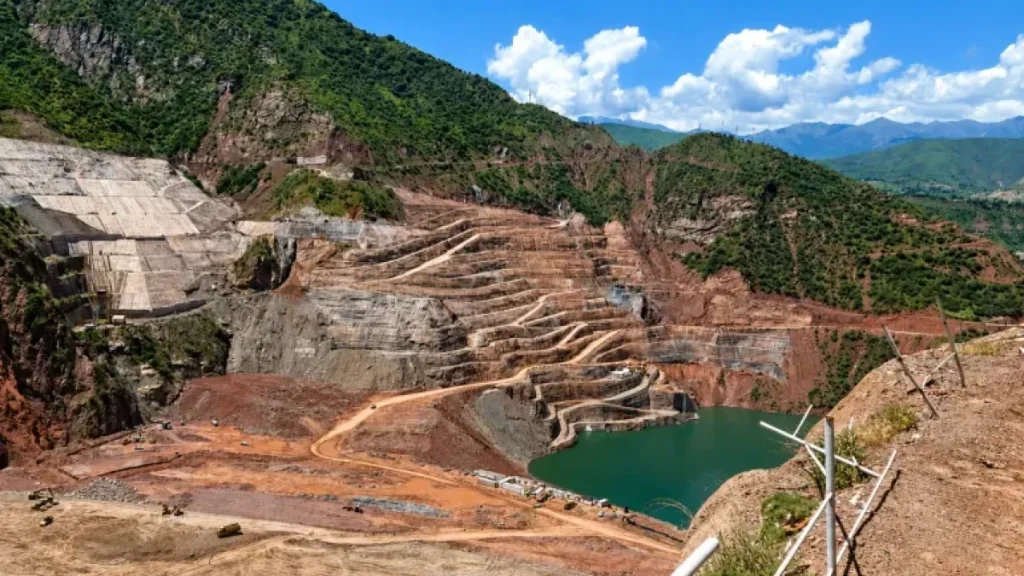
I lunghi ritardi di Rogun non cancellano le ragioni economiche per completarlo. La Banca Mondiale prevede che l’impianto genererà 14.400 gigawattora all’anno, circa il 60% dell’attuale produzione di elettricità del Tagikistan. Una parte sostanziale della sua produzione a basso costo è destinata alla domanda interna, che potrebbe ridurre le carenze invernali croniche, mentre il resto potrebbe essere esportato in paesi tra cui Kazakistan e Uzbekistan. La banca stima inoltre che il progetto potrebbe creare più di 30.000 posti di lavoro diretti e indiretti.
La struttura finanziaria è migliorata. L’ultima sovvenzione di 300 milioni di dollari dell’Associazione internazionale per lo sviluppo porta il finanziamento totale della Banca mondiale per Rogun a 650 milioni di dollari. Sono coinvolti altri partner multilaterali e bilaterali e il governo ha destinato parte delle entrate future a programmi sociali. Le sovvenzioni e i finanziamenti agevolati riducono la pressione sul bilancio.
Ma il sostegno internazionale non è un assegno in bianco. La stessa Banca Mondiale afferma che le dimensioni di Rogun superano ciò che il Tagikistan può finanziare da solo e che il sostegno dei partner è necessario per evitare che il progetto assorba una quota eccessiva del budget. I ricavi attesi dalle esportazioni dipendono dal completamento, dai collegamenti di trasmissione, da accordi di acquisto regionali affidabili e da un funzionamento trasparente. Fino a quando tali misure non saranno messe in atto, le entrate previste non potranno essere trattate come liquidità già disponibile per il servizio del debito.
Il rischio va oltre il debito sovrano
Il Tagikistan non presenta un rapporto debito sovrano insolitamente elevato. Il debito pubblico ha continuato a diminuire nel 2025 e nel 2026, mentre le riserve valutarie hanno continuato a fornire un sostanziale cuscinetto. Il FMI ha valutato il debito come sostenibile.
La classificazione ad alto rischio deriva principalmente dai pesanti rimborsi esterni rispetto ai proventi delle esportazioni nel 2025-27. La vulnerabilità immediata è quindi rappresentata dal piano di rimborso e dalla ristretta base di esportazioni, piuttosto che dal solo stock di debito principale.
Ma il rapporto principale omette una parte sostanziale dell’esposizione del settore pubblico. Lo scenario di base del FMI non include il debito non garantito delle società statali perché le informazioni su tali passività sono incomplete. In uno stress test su misura, aggiunge passività potenziali pari all’11,7% del PIL. Questi includono gli arretrati di Barqi Tojik stimati all’8,2% del PIL e il debito estero di TALCO al 2%.
La TALCO si trova inoltre ad affrontare continui tentativi di far valere un lodo arbitrale che ora vale più di 300 milioni di dollari.
La società ha cercato nuovi investimenti sostanziali, ma le sue passività irrisolte complicano gli sforzi per attrarre nuovi finanziamenti.
Le cause arbitrali contro TALCO aumentano inevitabilmente i rischi di conformità e i requisiti di due diligence per eventuali potenziali finanziatori. Quando i pagamenti fluiscono attraverso banche e giurisdizioni che si intersecano, i rischi legali in un segmento di attività non rimangono contenuti.
La controversia si è estesa anche a procedimenti esecutivi transfrontalieri, con i creditori che cercano informazioni su beni e transazioni in diverse giurisdizioni.
Inoltre, la TALCO merita un’attenzione particolare perché i suoi problemi finanziari si ripercuotono direttamente su un’altra società statale. Il FMI afferma che la maggior parte degli arretrati del produttore di alluminio sono dovuti a Barqi Tojik. La debole disciplina dei pagamenti presso TALCO quindi si aggiunge alle perdite dell’azienda elettrica, mentre una garanzia, una ricapitalizzazione o un’assunzione dei debiti di entrambe le società potrebbero spostare l’onere sul bilancio. Lo stress test non è una previsione secondo cui lo Stato si assumerà tutti gli obblighi, ma mostra perché un basso rapporto debito sovrano sottostima il rischio fiscale più ampio.
Un nuovo accordo di finanziamento illustra entrambi i lati della questione. Ad agosto, il Fondo eurasiatico per la stabilizzazione e lo sviluppo ha firmato un prestito di sostegno al bilancio di 200 milioni di dollari con una durata di 20 anni, un periodo di grazia di 10 anni e un tasso di interesse dell’1%. Si tratta di condizioni altamente agevolate e dimostrano che restano disponibili ingenti finanziamenti ufficiali per sostenere il programma di riforma del governo. Il fondo ha anche affermato che il prestito era necessario in parte perché i rimborsi degli Eurobond stavano mettendo sotto pressione il bilancio.
Una prova di riforma
La scelta politica non è tra abbandonare Rogun e indebitarsi senza restrizioni. Il Tagikistan può utilizzare sovvenzioni e finanziamenti agevolati a lunga scadenza per la diga, limitando al contempo il debito non agevolato, pubblicando conti certificati per le principali aziende statali e rendendo pubbliche garanzie e arretrati.
Rapporti indipendenti sui costi di Rogun, sugli appalti, sulla sicurezza, sul reinsediamento e sugli accordi di vendita di energia elettrica permetterebbero ai creditori e ai cittadini di giudicare se le ipotesi sulle entrate future rimangono credibili. Il governo ha bisogno anche di una crescita che generi posti di lavoro interni ed esportazioni al di fuori del settore statale. Ciò richiede una concorrenza più forte, regole più affidabili per gli investitori privati e un sistema finanziario in grado di incanalare parte delle rimesse del paese verso le imprese produttive anziché verso i consumi e le importazioni.
I dati supportano una conclusione sobria. La crescita è reale e il collasso sovrano non è imminente. La riduzione della povertà, le riserve consistenti e il sostegno agevolato hanno fatto guadagnare tempo al Paese. Il boom durerà solo se Dushanbe amplierà l’economia e renderà visibili i debiti della TALCO e di altre società statali. Rogun può supportare questa transizione, ma solo se il suo finanziamento rimane entro le entrate che il progetto può realisticamente guadagnare.
Le opinioni espresse in questo articolo appartengono all’autore e non riflettono necessariamente la posizione editoriale di Oltre La Linea.