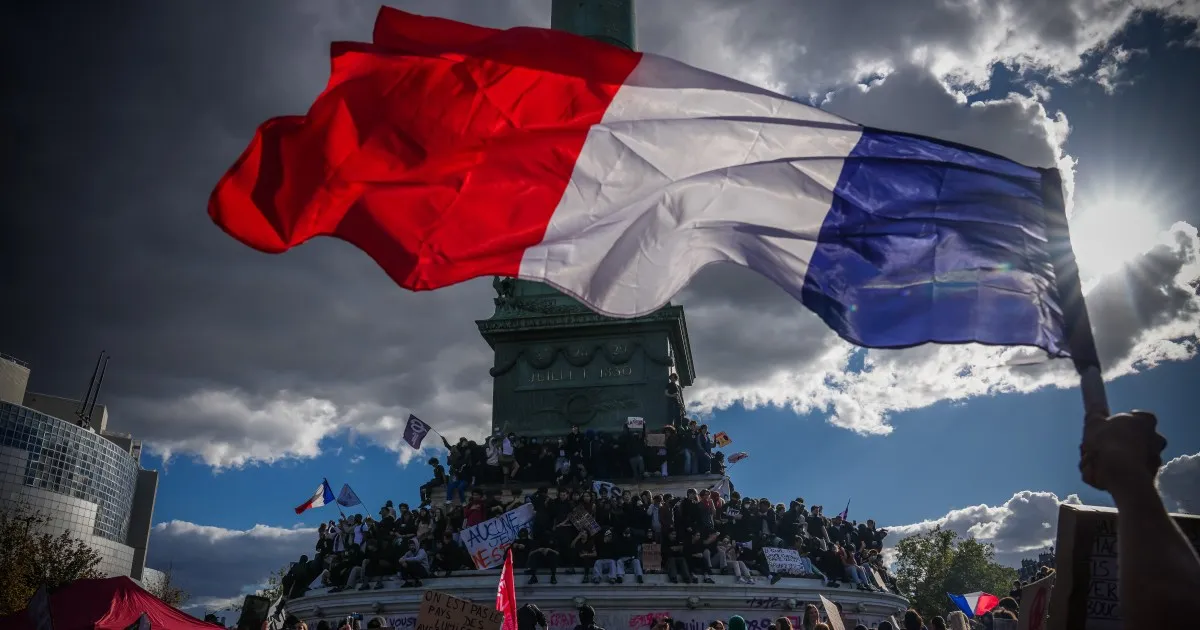
I costi di finanziamento della Francia sono aumentati nel contesto dei peggiori disordini sociali del paese da decenni.
I rendimenti delle obbligazioni francesi sono saliti ai livelli più alti in quasi un quarto di secolo, poiché gli investitori richiedono rendimenti più elevati per l’assunzione del debito pubblico. L’impennata riflette una crescente convinzione nei mercati obbligazionari che i prestiti alla Francia stiano diventando una proposta sempre più rischiosa.
Storie consigliate
elenco di 4 elementifine dell’elenco
Mentre la Francia è alle prese con un divario crescente tra spesa pubblica ed entrate, il panorama politico frammentato del paese è aspramente diviso su come colmare il divario.
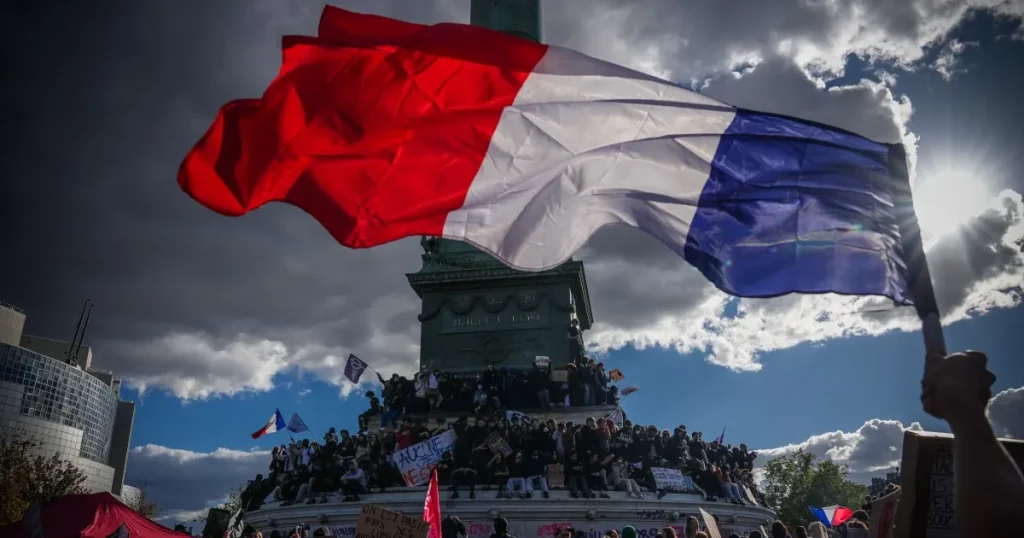
Nel frattempo, centinaia di migliaia di manifestanti, alcuni dei quali hanno partecipato a disordini e saccheggi, sono scesi in piazza per opporsi ai tagli di bilancio proposti e chiedere maggiori spese per gli aiuti contro il carovita e per i servizi pubblici come l’istruzione.
Il debito nazionale francese è ora al livello più alto dal periodo immediatamente successivo alla Seconda Guerra Mondiale, avvicinandosi al 120% del prodotto interno lordo (PIL).
Come funzionano le obbligazioni e perché i costi di finanziamento della Francia sono in aumento?
Le obbligazioni sono un tipo di prestito a un governo o a una società. I paesi regolarmente prendono in prestito dai mercati obbligazionari per consentire la spesa che non è coperta dalle entrate fiscali.
In cambio dell’acquisto di un’obbligazione, all’investitore vengono pagati regolarmente gli interessi, più la somma originaria presa in prestito a una data futura prestabilita. Nel frattempo queste obbligazioni possono essere negoziate sul mercato obbligazionario con altri investitori.
I prezzi delle obbligazioni sono influenzati, tra gli altri fattori, dai tassi di interesse, dall’inflazione e dalla fiducia nella capacità dell’emittente di rimborsare il prestito.
Quando i prezzi delle obbligazioni salgono, i rendimenti obbligazionari scendono e viceversa.
Il rendimento dei titoli francesi a 10 anni è aumentato di oltre 130 punti base da giugno, superando il 4,9%.
Gli oneri finanziari della Francia sono ora ai livelli più alti dal 2002, inghiottendo una quota crescente delle entrate fiscali che potrebbero altrimenti essere indirizzate verso servizi essenziali come l’istruzione e la sanità.
Sebbene i livelli di debito della Francia siano relativamente elevati, l’importo dovuto da un paese è solo una delle considerazioni da tenere in considerazione per gli investitori che valutano il rischio delle sue obbligazioni.
La fiducia del mercato nella capacità di un paese di far fronte ai propri obblighi è determinata da una serie di fattori, tra cui la forza dell’economia, l’ammontare del suo debito estero rispetto al debito interno e la capacità del sistema politico di governare in modo efficace.
“La sostenibilità del debito sovrano è raramente determinata solo dal suo livello assoluto”, ha detto ad Oltre La Linea Victor Lequillerier, presidente di BSI Economics, un think tank di Parigi.
“Dipende molto di più dalla sua traiettoria, struttura e contesto economico e finanziario più ampio”.
Nel caso della Francia, la paralisi del sistema politico del paese è attualmente uno dei principali motivi di preoccupazione nei mercati obbligazionari.
Nell’Assemblea nazionale frammentata, il primo ministro francese Ssbastien Lecornu, nominato dal presidente Emmanuel Macron nell’ambito del sistema semi-presidenziale del paese, è impantanato in una battaglia legislativa per approvare un bilancio per il prossimo anno che comprende 54 miliardi di euro (61 miliardi di dollari) di risparmi.
Marine Le Pen del partito di estrema destra National Rally e Jean-Luc Melenchon del partito di estrema sinistra France Unbowed, i due principali candidati alle elezioni presidenziali del prossimo anno, sono contrari alle proposte di Lecornu, anche se il governo potrebbe invocare una clausola costituzionale per bypassare il parlamento se ritenuto necessario.
Antonio Fatas, professore di economia all’INSEAD di Fontainebleau, in Francia, ha dichiarato ad Oltre La Linea: “I numeri francesi sono molto peggiori di quelli di altri paesi? No, ma marginalmente sono peggiori, e la vera difficoltà qui è che la situazione politica è tale che l’attuale governo non ha un percorso facile per mettere insieme un bilancio che abbia senso dal punto di vista della sostenibilità del debito”.
Ha aggiunto: “Questo è ciò che rende la Francia un caso speciale adesso, ecco perché i mercati sono molto preoccupati per ciò che sta attraversando la Francia e perché si vede molto rumore”.
Qual è lo stato delle finanze francesi?
Il debito nazionale della Francia, pari a circa 3,6 trilioni di euro (4 trilioni di dollari), equivale al 119% del PIL, in aumento rispetto al 98% nel 2019, l’anno prima dell’inizio della pandemia di COVID-19.
Tuttavia, più preoccupante per i mercati rispetto al debito totale è il deficit crescente della Francia, che dovrebbe raggiungere il 5,4% del PIL nel 2026, molto al di sopra della media dell’Unione Europea di poco più del 3%. Questo è l’importo di cui la spesa di un governo supera le sue entrate.
La Francia, che ha una forte tradizione di politica e attivismo di sinistra, ha da tempo uno dei settori pubblici più grandi del mondo sviluppato.
La spesa pubblica equivale a circa il 57% del PIL, seconda solo alla Finlandia tra i paesi dell’Organizzazione per la cooperazione e lo sviluppo economico (OCSE).
Le pensioni pubbliche rappresentano una percentuale particolarmente elevata della spesa, pari al 14% del PIL, una cifra che è destinata ad aumentare con la diminuzione della popolazione in età lavorativa nei prossimi decenni.
“Ironicamente, il presidente Macron ha discusso a lungo delle riforme necessarie per migliorare le prospettive fiscali ed evitare di attirare l’ira degli investitori obbligazionari”, ha detto ad Oltre La Linea Alex Dryden, macroeconomista del Center for Sustainable Finance della SOAS University di Londra.
“Dal 2017 in poi, Macron ha parlato della necessità di riforme pensionistiche per alleggerire il peso fiscale, ma questa è una questione politica parafulmine in Francia e i tentativi di riforma si sono bloccati in più occasioni”.
“Affrontare questo problema risolverebbe gran parte del carico fiscale della Francia, ma è molto più facile a dirsi che a farsi”, ha aggiunto Dryden.
Sebbene la Francia riscuota alcune delle tasse più alte di qualsiasi altro paese per sostenere il suo considerevole stato sociale, il suo deficit di bilancio è aumentato notevolmente durante la pandemia e da allora è rimasto al di sopra della recente tendenza storica.
Ad aggravare il deficit è stata una tendenza di lunga data di crescita anemica, che ha visto l’economia francese espandersi solo del 59% della media OCSE dal 2000 al 2025.
Si prevede che il PIL crescerà solo dello 0,4% quest’anno, dopo un’espansione dello 0,9% nel 2025.
Lequillerier di BSI Economics ha affermato che il governo francese ha trascorso anni evitando il tipo di riforme di bilancio che hanno ridotto i deficit di paesi fortemente indebitati come Italia, Spagna e Portogallo.
“Nel periodo post-pandemico, la maggior parte delle economie europee è riuscita a normalizzare le proprie posizioni fiscali e ad avvicinare i deficit a livelli sostenibili. La Francia, tuttavia, non è riuscita a farlo, con la crescita della spesa pubblica che ha persistentemente travolto le dinamiche delle entrate”, ha affermato Lequillerier.
Lequillerier ha affermato che la tolleranza degli investitori nei confronti della mancanza di restrizioni fiscali da parte del governo è finalmente esaurita.
“La correzione sta diventando sempre più dolorosa e la Francia rischia di isolarsi all’interno dell’Eurozona come principale paese con risultati fiscali inferiori”, ha affermato.
Perché la Francia è più sotto pressione rispetto ai paesi con livelli di debito più elevati?
Sebbene relativamente elevato, il debito della Francia è inferiore a quello di numerose altre economie, tra cui Stati Uniti, Giappone e Italia.
Ma in ognuno di questi casi esistono circostanze specifiche che mitigano i rischi.
Gli Stati Uniti sono in una posizione migliore rispetto ai loro omologhi per gestire massicci livelli di debito grazie allo status del dollaro statunitense come valuta di riserva primaria del mondo, che consente loro di prendere in prestito denaro a un prezzo relativamente basso e in importi maggiori.
Il Giappone è stato in grado di sostenere un rapporto debito/PIL superiore al 200% perché la maggior parte del suo debito è detenuto da istituzioni nazionali, isolandolo dalla fuga di capitali. Anche le autorità monetarie hanno mantenuto i tassi di interesse a livelli estremamente bassi.
Il rapporto debito/PIL dell’Italia, pari al 140%, è superiore a quello della Francia, ma ha anche un deficit di bilancio più contenuto, equivalente a circa il 3% del PIL.
“L’onere del debito totale che un governo può sostenere dipende da diversi fattori e varia da paese a paese”, ha detto ad Oltre La Linea Andrew Kenningham, capo economista europeo di Capital Economics.
“Ad esempio, gli investitori diventeranno più ansiosi se l’economia del paese cresce solo lentamente, o non cresce affatto, e se il deficit pubblico è molto elevato, il che, a parità di altre condizioni, significa che il rapporto debito/PIL tenderà ad aumentare. E l’onere del debito che un paese può sostenere dipende anche da chi vuole acquistare il debito di quel paese”, ha detto Kenningham.
Anche la Francia è sotto pressione, in parte, perché gli investitori hanno a disposizione più opzioni rispetto al passato sul mercato obbligazionario, ha affermato Lequillerier di BSI Economics.
“La Germania ora ha deficit più ampi ed emette debito sostanzialmente maggiore, mentre Italia e Spagna hanno rafforzato entrambe le loro posizioni fiscali”, ha affermato.
“La Francia si trova quindi ad affrontare una concorrenza molto più dura per il capitale internazionale all’interno del mercato dei titoli sovrani denominato in euro”.
La Francia è diretta verso una crisi del debito?
Anche se le finanze francesi sono tutt’altro che irrecuperabili, più tempo il governo impiega per stringere la cinghia, maggiori saranno i rischi di una vera e propria crisi del debito, dicono gli economisti.
“Qual è la probabilità che la Francia entri in una crisi del debito? Abbastanza da preoccuparci”, ha detto Fatas dell’INSEAD. “Come economista, potrei dire che i numeri non sono poi così male”.
“Possiamo trovare un bilancio che metta la Francia in una posizione più sostenibile, ma che richieda alcuni compromessi e alcune scelte politiche, molto, molto difficili da fare nell’ambiente attuale”, ha affermato.
Lequillerier di BSI Economics ha affermato che, sebbene un default francese non sia una possibilità realistica, il paese subirebbe una “profonda perdita di credibilità economica” se dovesse cercare assistenza da un’istituzione come la Banca Centrale Europea o il FMI.
“Questo non è lo scenario centrale oggi”, ha detto. “Tuttavia, quanto più si ritarda l’aggiustamento fiscale, tanto meno remoto diventa tale risultato”.